申報營利事業所得稅應注意事項
合法節稅 降低稅務風險

2024年2月4日 上午 2:04
預設類別申報營利事業所得稅應注意事項,供大家參考,以避免稅務風險:
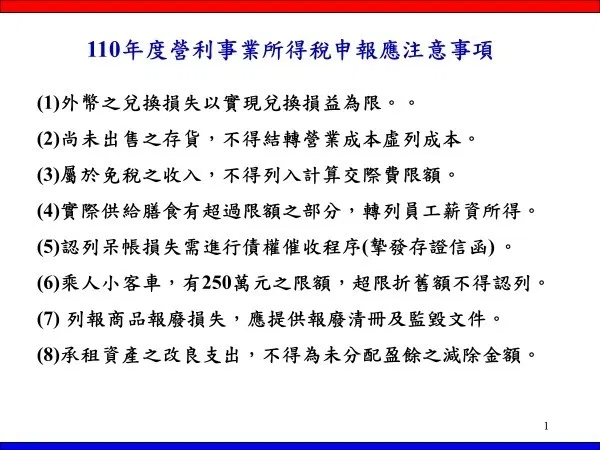
(1)外幣應收或應付款項,按資產負債表日匯率變動調整所產生之帳面差額列報兌換損益,屬未實現兌換損益,不得列為當年度損益 。
(2)尚未出售之存貨,不得結轉營業成本虛列成本。
(3)屬於免稅之收入(例:國內股利收入),不得列入計算交際費限額。
(4)實際供給膳食或按月定額發給員工伙食代金,在限額3000元(112年1月1日起)內免視為員工之薪資所得。如實際供給膳食有超過限額之部分,應轉列員工薪資所得。
(5)認列呆帳損失需進行債權催收程序(摯發存證信函)或向法院訴追之催收證明。
(6)購置高價乘人小客車,有250萬元之限額,超限折舊額不得認列。
(7)商品因過期、變質、破損或呆滯而無法出售,列報商品報廢損失,應提供報廢清冊及勘查監毀等證明文件。
(8)承租資產之改良支出,不得列為實質投資支出作為未分配盈餘之減除金額。
***建議公司應於日常作業保留相關符稅法規定之憑證,避免公司遭受損失後,稅上又無法認列之雙重損失。***
百大會計師事務所 蔡淑惠會計師